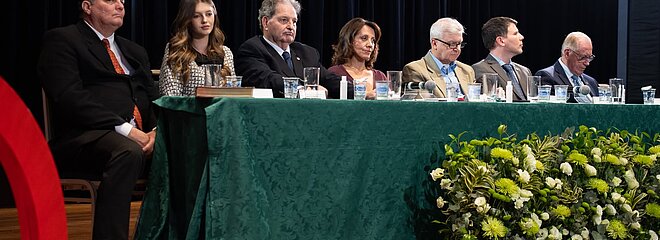
A programação noturna do Simpósio de Atualidades Tributárias (SAT), realizado pela Faculdade Presbiteriana Mackenzie Brasília (FPMB) em 22 de outubro, aprofundou o debate sobre os impactos da Reforma Tributária no ordenamento jurídico brasileiro. Professores e procuradores da Fazenda Nacional discutiram temas como imunidades tributárias, responsabilidade tributária, regimes específicos de tributação sobre o consumo e os limites constitucionais do poder de tributar.
Na abertura do simpósio, pela manhã, o diretor-geral da FPMB, Josimar Santos Rosa, destacou a importância de debater os 60 anos do Código Tributário Nacional (CTN). “Essa data não poderia passar em branco no calendário acadêmico da Faculdade Presbiteriana Mackenzie Brasília”, afirmou.
A programação noturna deu continuidade à proposta de analisar a trajetória do sistema tributário brasileiro e os desafios que se apresentam com as mudanças legislativas.
Imunidades diante do novo sistema
Professor na Universidade Presbiteriana Mackenzie (UPM), Eduardo Sabbag abriu as exposições da noite com o tema “A Reforma e as Imunidades Tributárias”. Ele explicou que a Reforma Tributária não se limitou a substituir tributos existentes, mas também alterou a estrutura constitucional da tributação sobre o consumo, exigindo uma nova análise da aplicação das imunidades.
Sabbag destacou que as garantias constitucionais precisam ser consideradas na aplicação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). Também chamou a atenção para a diferença entre a imunidade de uma entidade e a tributação que pode ocorrer ao longo da cadeia econômica. Uma instituição de ensino sem fins lucrativos, por exemplo, pode ter imunidade em relação aos serviços educacionais que presta, mas suas compras de equipamentos e outros bens podem continuar sujeitas à tributação, com possíveis reflexos nos custos.
Responsabilidade tributária e jurisprudência
Na sequência, a procuradora da Fazenda Nacional, Iara Antunes Viana, apresentou o tema “Responsabilidade tributária e os limites do redirecionamento”, conforme abordado em sua exposição. A análise teve como foco o Tema Repetitivo 1.393 do Superior Tribunal de Justiça (STJ), relacionado à possibilidade de prosseguimento de uma execução fiscal contra o espólio ou os sucessores quando o contribuinte morre antes de ser citado no processo.
A partir do caso, Iara discutiu como a interpretação judicial contribui para definir o alcance das normas do CTN, que completou 60 anos em 2026. Ao encerrar sua apresentação, sintetizou a relação entre a longevidade do Código e a evolução da jurisprudência: “O CTN completa 60 anos, mas o sentido de suas palavras continua em construção, cabendo ao STJ dar a última palavra.”
Princípios constitucionais e os limites da reforma
A conferência do jurista Roque Antonio Carrazza, intitulada “Os Grandes Princípios Constitucionais Tributários”, ampliou o debate para os fundamentos constitucionais que orientam a tributação no Brasil. Ele enfatizou a função da Constituição como limite ao poder de tributar, com destaque para os princípios da legalidade, da anterioridade e da segurança jurídica. Ao abordar a exigência de lei anterior para a cobrança de tributos, resumiu: “A lei tributária deve ser anterior ao fato imponível.”
Carrazza também tratou dos princípios da justiça tributária, da simplicidade, da transparência, da cooperação e da proteção ao meio ambiente, expressamente incorporados ao texto constitucional pela Emenda Constitucional nº 132. Para o jurista, esses princípios já encontravam fundamento em outras garantias constitucionais, mas sua explicitação reforça a importância de orientar o sistema tributário por esses valores.
A parte mais crítica da conferência concentrou-se nos possíveis efeitos da Reforma Tributária sobre o pacto federativo. Carrazza questionou se o modelo de arrecadação e distribuição do IBS poderá comprometer a autonomia financeira de estados, municípios e Distrito Federal. Em sua avaliação, a autonomia financeira é condição para que os entes federativos exerçam sua autonomia política e administrativa. Ele também contestou a expectativa de que o novo sistema reduza os conflitos entre Fisco e contribuintes e alertou: “Haverá, sim, muitos litígios.”
Regimes específicos e transição
Encerrando a sequência de exposições, o procurador da Fazenda Nacional, Tiago do Vale, tratou de “Reforma Tributária e os Regimes Específicos: Desafios e Perspectivas”. A apresentação abordou a proposta de tornar mais uniforme a tributação sobre o consumo, sem desconsiderar as particularidades de determinados setores econômicos.
Tiago explicou que a fragmentação das regras e a disputa por benefícios fiscais contribuíram para aumentar a complexidade e os custos do sistema atual. Ao defender os possíveis ganhos de uma legislação mais uniforme, observou que uma alíquota nominal mais alta não significa aumento equivalente da carga tributária efetiva. Como resumiu durante a exposição, “a alíquota nominal não é igual à carga tributária.”
Segundo ele, a lógica de créditos prevista no novo modelo precisa ser considerada na avaliação dos efeitos sobre cada atividade, embora alguns setores possam enfrentar aumento da tributação.
As exposições da noite encerraram a programação do SAT com diferentes perspectivas sobre a Reforma Tributária: seus efeitos sobre garantias constitucionais, a interpretação das normas e os desafios de implementação. As análises também apontaram questões que deverão continuar em debate à medida que o novo sistema for regulamentado e aplicado nos próximos anos.
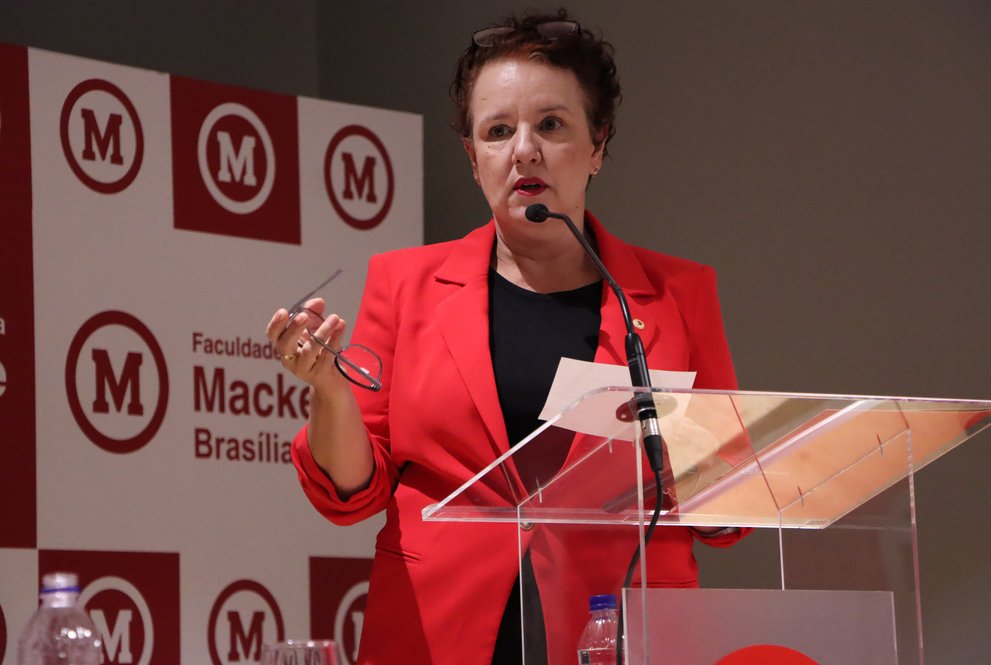
Iara Antunes Viana, procuradora da Fazenda Nacional

Bruno Antunes Rodrigues, coordenador científico da FPMB, entrega homenagem ao coordenador de Assuntos Tributários da PGFN, Tiago do Vale
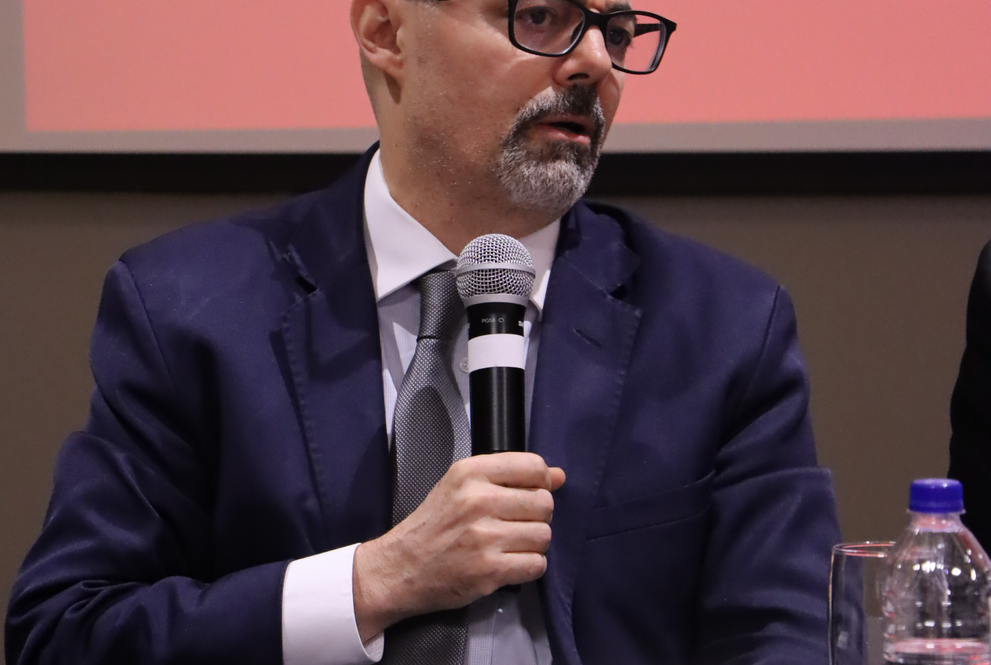
Eduardo Sabbag, professor de Direto da Universidade Presbiteriana Mackenzie (UPM)
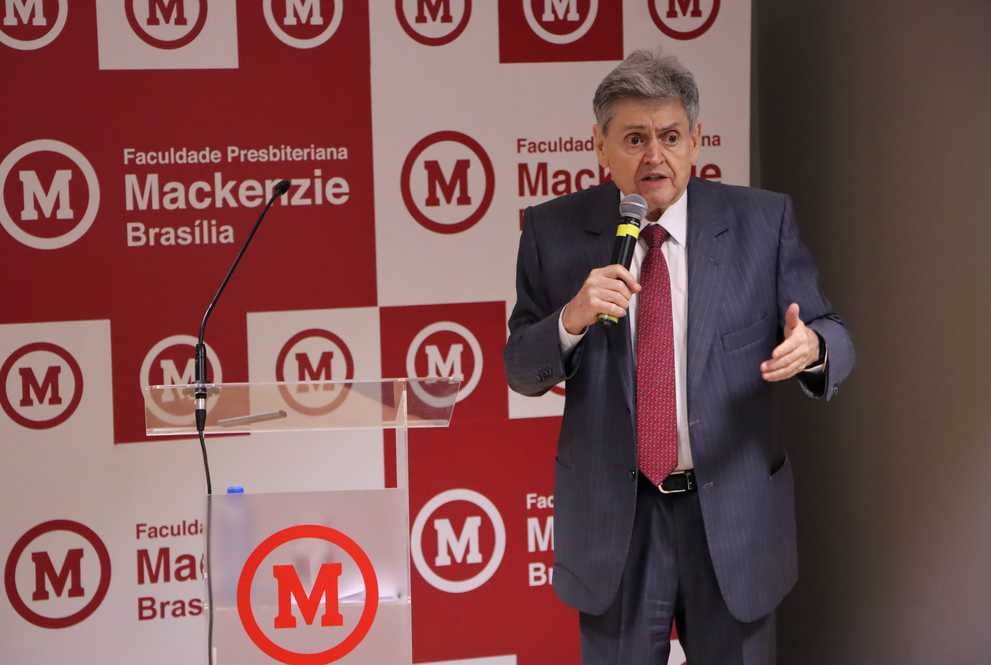
Roque Carrazza, professor e consultor tributário